Gustavo Lagos Cruz-Coke
  • Inicio
  • Curriculum
  • Actividades
  • Prensa
  • Publicaciones
  • Tesis de Alumnos
  • Hobbies
  • Contacto

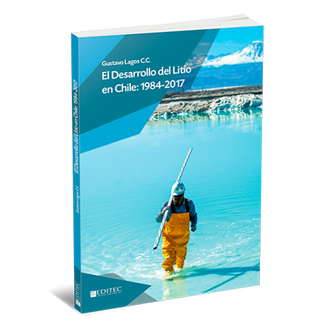
Libro "El Desarrollo del Litio en Chile: 1984 - 2017"

25/5/2018

0 Comentarios

 
Imagen
Disponible para la venta Segunda Edición en el siguiente enlace:
http://comercio.editec.cl/index.php?route=product/product&path=62&product_id=50

Descripción

La historia del litio en Chile es absolutamente contemporánea, y como suele ocurrir en minería, fruto de la casualidad, cuando Anaconda perforó en el Salar de Atacama buscando agua para Chuquicamata en 1962.
Así, el recurso tiene poco más de 50 años de trayectoria.

El profesor Gustavo Lagos ha sido testigo directo y cronista permanente y acucioso de esta apasionante historia que hoy se encuentra en un punto de inflexión.

Lagos Cruz-Coke es -seguramente- el profesional chileno que más ha estudiado y escrito sobre los recursos de litio de nuestro país, sus características, oportunidades y restricciones.
​
El Grupo Editorial Editec publica el libro del doctor Gustavo Lagos “El Desarrollo del Litio en Chile 1984 – 2017” que sabemos será muy bien recibido por los lectores interesados en saber más sobre este metal que claramente se posiciona como importante actor del desarrollo económico y social del Siglo XXI.
0 Comentarios

Minería y Crecimiento

15/12/2015

0 Comentarios

 
Columna publicada en La Tercera el 8 de diciembre de 2015. Ver publicación original.

Para la industria minera del cobre chileno 2015 ha sido un año de profundos cambios debido a la reducción del precio del cobre en 26% desde enero. Hace ya tres años que está claro que el superciclo esta en retroceso y que ahora vuelven los ciclos.

Ventas de empresas, cierre de faenas, aumento de la ley media de los minerales extraídos, reducción de producción en numerosas minas, reorganización interna, reducción de personal por doquier, racionalización de los contratos externos, congelamiento de los sueldos de ejecutivos y directorios, fin a los gigantes bonos de término de conflicto, retraso de las inversiones, y ralentización de nuevas contrataciones, son las principales medidas que adoptaron todas las mineras. Y están funcionando. 

Dichas medidas junto a la desvalorización del peso y a la reducción global de los costos de insumos para producir cobre indujeron a una reducción de cerca de 10% de los costos para la industria chilena en lo que va de este año. Y ello continuará en 2016.

Lo que ocurrió en los últimos meses constituyó un golpe fuerte, especialmente para el empleo, pero en pocos meses ya hay un cambio en la mirada. Los ejecutivos mineros saben de los ciclos de precio y hay un menú de medidas que se utilizaron ya en crisis anteriores. Los próximos dos años serán de bajos precios del cobre, pero de una visión optimista. Porque lo que viene después es potente, con grandes inversiones, y con una convicción renovada de lo que hay que hacer.

Lo que está realmente en crisis es la mirada de muchos chilenos que carecen de conocimiento histórico y que claman por la diversificación, por la industrialización, y por la innovación, deplorando el bajo nivel de aporte fiscal actual de la minería. Es como si quisieran borrón y cuenta nueva.

No saben que en los ‘90 y hasta 2004 el cobre representaba cerca del 30% de las exportaciones del país, y que sólo gracias al precio gigante del superciclo dicha participación subió a más de 50%, pero ahora retrocede nuevamente. Tampoco parecen reconocer que la política de desarrollo chileno fue y sigue siendo neutra respecto a la industrialización y que la joven política de innovación tecnológica nunca ha despegado en cuanto a sus resultados.

Lo que pasa es que la fiesta del superciclo llevó a una mayoría del país a exigir metas como educación gratis para todos y otras, que fueron siempre imposibles de lograr en el corto plazo, porque la riqueza del superciclo era transitoria. Igual este nos dejó enormes beneficios, como un mayor nivel de vida y fondos soberanos importantes. 

Pero ahora, para ganar más hay que trabajar mejor. Un estudio de la UC muestra que dos tercios de los 36 nuevos grandes proyectos mineros que hay en el país son altamente competitivos a nivel global y que si superamos la conflictividad y la desconfianza que impera actualmente en nuestra sociedad, la minería volverá a ser en los próximos diez años la mejor base del desarrollo económico, tecnológico y social. Ello no depende ya sólo del mercado sino también de nosotros mismos.
0 Comentarios

Codelco ante el bajo precio del cobre

26/11/2015

0 Comentarios

 
Columna publicada en La Tercera el 9 de septiembre de 2015. Ver publicación original.

​La caída del precio del cobre en los últimos dos meses coloca a Codelco en un delicado trance, ya que si el precio se mantiene en los niveles actuales, la empresa no aportará excedentes significativos al Estado, marcando un quiebre histórico en tal sentido.

Desde que comenzó la crisis asiática -hace 18 años- que la industria del cobre no enfrentaba un ciclo de bajos precios, y sus consecuencias están olvidadas. Los efectos en el país son la depreciación del peso, el deterioro de los términos de intercambio y de la balanza comercial, menor crecimiento económico, aumento de la deuda externa y del déficit fiscal, aumento del desempleo, elevación de la inflación, etc.

En las empresas los ciclos bajos significan menor rentabilidad, a veces pérdidas, y son enfrentados con reducción de costos, menor exploración e inversión, cierre de operaciones de alto costo, y modificación de los planes de explotación favoreciendo áreas de mayores leyes de mineral. En la crisis asiática hubo énfasis en la protección del empleo, con reducciones salariales o de las jornadas de trabajo, fin de los bonos de término de conflicto y su reemplazo por bonos de productividad. La etapa que comienza debiera ser similar.

Codelco aplicó estas políticas en la crisis asiática con el apoyo irrestricto de sus trabajadores, y si bien salió fortalecida de ella, perdió competitividad desde entonces debido al retraso de sus inversiones estructurales, lo que principalmente fue producto de la casi total falta de reinversión por parte del dueño, motivado por el uso de los excedentes en fines sociales mientras las ganancias extra de Codelco y de otras mineras durante el superciclo se traspasó a los Fondos Soberanos. 

Recién en 2014 el gobierno accedió a reinvertir adecuadamente en Codelco, pero ya era tarde y la empresa enfrentaría años de bastante menor producción que la actual -al menos hasta 2020-, lo que puede deteriorar su situación y fuerza a una vigilancia redoblada para asegurar que podrá enfrentar sus compromisos económicos. 

A ello hay que añadir la incertidumbre sobre el futuro del precio del cobre, el que podría seguir bajando desde aproximadamente el 90% de los costos operacionales globales en que se sitúa ahora. El futuro del precio del cobre depende de la demanda, es decir, fundamentalmente del éxito que tenga China en el manejo de su economía, la que transita el mismo proceso que originó la crisis asiática y la recesión en Japón a comienzos de los 70. 

En cualquier circunstancia, las acciones y demandas de los contratistas impulsadas por su Confederación de Trabajadores del Cobre (CTC), bloqueando violentamente la producción en varias faenas y con vandalismo en las instalaciones de la división Salvador son inaceptables. Codelco no está en condiciones de entregar bonos de término de conflicto a sus trabajadores y contratistas.

Por ello las declaraciones del Presidente ejecutivo de Codelco -respaldadas por su directorio- sobre el inicio de una “economía de guerra”, recortando costos hasta “el hueso” y reduciendo el ritmo de avance de las inversiones estructurales son acertadas y hay que apoyarlas.
0 Comentarios

Bonos y privatización de Codelco

13/10/2015

0 Comentarios

 
Columna publicada en Revista Minería Chilena, el 1 de abril de 2015. Ver publicación original.

Codelco vive los momentos más vulnerables de sus 41 años de historia. Antes los contratistas, y ahora algunos de los supervisores, no han comprendido los delicados tiempos que la empresa tiene por delante.

Con un bajo precio del cobre que podría mantenerse por años, con una deuda creciente y con una producción decreciente, hay pocas opciones para generar el dinero que necesita para operar y seguir invirtiendo. Las inversiones son clave para asegurar el futuro de una empresa fuerte como la que conocimos en el pasado. Esta situación no es ajena a otras grandes mineras. La revista The Economist indicaba recientemente que BHP y Rio Tinto enfrentaban una deuda creciente, la que podría requerir venta de activos y la suspensión de dividendos.

Codelco está en una situación más difícil que BHP y Rio Tinto, y la pregunta es: ¿qué opciones tiene para seguir invirtiendo? Rebajar costos, reducir lo menos posible su producción, aumentar su deuda, vender activos e incorporar capitales privados.

Para reducir costos hay que contener el incremento real de remuneraciones al igual que ocurrió en la crisis asiática. El bono de término de conflicto se llamaba en esa época "Tapaboca", y era una pequeña muestra de reconocimiento. La llegada del súperciclo trajo bonos millonarios como gesto de compartir utilidades, pero ahora estas no existen.

Reducir personal es otra medida que se está llevando adelante, comenzando por los ejecutivos. Mientras mayor sea el aumento real de remuneraciones y bonos, la empresa estará forzada a reducir más su personal. Otra opción es cerrar las operaciones que arrojan pérdidas, como Salvador, o bien cerrar procesos de altos costos en sus grandes minas, esto último al estilo de lo que anunció recientemente Collahuasi.

La mantención de la producción de las operaciones que generan más ganancias -Teniente, Andina y RT- es clave. El retraso en varios años del proyecto Teniente Nuevo Nivel Mina significa que dicha mina disminuiría su producción en forma significativa. Lo mismo ocurriría en Chuquicamata. En total se estima que la empresa reduciría su producción hasta 15% con respecto a 2015.

En las últimas dos décadas la privatización de una parte de Codelco ha sido rechazada por la mayoría de los chilenos, porque la empresa ha sido un éxito, entregando US$ 110 mil millones al Fisco. Este rechazo podría mermar, ya que los éxitos de Codelco serán no tener pérdidas y continuar con sus inversiones. ¿De dónde obtendrá los fondos para esto último? Del Estado, de mayor endeudamiento rebajando su clasificación de riesgo, de la venta de activos, o de la incorporación de capital privado a su propiedad. Todas estas alternativas son altamente complejas, pero hay que adoptar alguna o varias de ellas, ya que detener las inversiones significa la declinación de la empresa. Por ello, grandes bonos otorgados a su personal ahora arrojan por la borda la protección del empleo y acercan peligrosamente a la empresa a una privatización parcial.
0 Comentarios

“Sugiero que la próxima junta de accionistas de Codelco sea pública y televisada”

22/9/2015

0 Comentarios

 
Entrevista publicada en Revista Qué Pasa, el 17 de septiembre de 2015. Ver publicación original.
0 Comentarios

Los costos globales de la minería del cobre

22/9/2015

0 Comentarios

 
Columna publicada en Revista Minería Chilena, el 1 de abril de 2015. Ver publicación original.

Como era esperable, los costos globales de la minería del cobre cayeron en 2014 respecto del año anterior, en alrededor de 6%.

Una menor actividad económica del mundo y especialmente de China hizo caer por tercer año consecutivo el precio de los grandes commodities minerales, el cobre, el hierro, el carbón. También cayó el precio del gas natural y del petróleo, aunque por razones distintas este último, ya que a la menor demanda hubo que agregar mayor oferta.

Estados Unidos incrementó su producción de crudo en cerca de 30% y ello precipitó una gran baja del precio del petróleo, arrastrando la caída de precios de otros commodties, ya que los grandes inversionistas institucionales retiraron sus fondos de estos.

Arabia Saudi se resistió a recortar producción del crudo para elevar su precio, a la espera que salieran del mercado los productores de altos costos. En la actualidad hay señales que muchos productores están operando al borde de no tener ganancias e incluso con leves perdidas, y al mismo tiempo muchos productores recortaron fuertemente la inversión, lo que tendrá un efecto en dos a tres años más. Arabia Saudi puede esperar a que el alza del precio se produzca en forma natural y no forzada por acción de la OPEC.

Cuando baja el precio de estos commodities también baja su costo de producción, aunque ello ocurre con cierto retraso y no en igual medida.

La razón de la reducción de costos de producción de cobre es simple de entender cuando se reduce el precio de este metal, ya que los insumos básicos que se requieren para producirlo, es decir el petróleo, el gas natural, el carbón y el hierro, también bajan de precio. Por ello se habla de desinflación global del costo de los commodities.

Una segunda razón que incidió en la baja del costo de producción de los commodities es el mayor valor del dólar a nivel global. Durante 2014 el euro se devaluó en cerca de 12% respecto del dólar y en 2015 el efecto sería aún mayor.

Hay que recordar que cuando el precio del cobre baja se genera un aumento del valor del dólar que actúa como un seguro para la producción de cobre ya que cerca de la mitad de los costos de producción se pagan en pesos, comenzando por los salarios. Uno de los aspectos interesantes del cambio del valor de las monedas en 2014 es que el peso chileno se depreció mucho más que el Sol peruano, el que lo hizo en solo 4,7%. Por esta razón el país ganó algo de competitividad respecto a Perú en 2014.

Los costos de producción de las minas de cobre chilenas también bajaron en 2014, debido a los mismas razones, aunque acentuadas por la caída del valor del peso en 14% respecto de 2013. Sabemos que Codelco redujo sus costos operativos en cerca de 12%, de los cuales atribuyó la mitad a efectos de mercado y la mitad a efectos de su propia gestión. La minería privada también redujo sus costos, aunque no hay cifras precisas aún.

En definitiva los costos de producción del cobre son un blanco móvil que depende del precio de este metal en el corto plazo y por ello los efectos de la baja del precio serán menos severos que lo que muchos piensan.


0 Comentarios

El alto bajo precio del cobre

17/11/2014

1 Comentario

 
Columna publicada en Revista Minería Chilena, el 5 de noviembre de 2014. Ver publicación original.

La pregunta sobre si el precio del cobre está alto o bajo es clave para el país. Quienes piensan que está bajo apoyan políticas de reactivación para la inversión minera, mientras que los que piensan que el precio es alto consideran que las utilidades de algunas mineras privadas son elevadas y proponen imponer un Royalty 3.

Estas dos percepciones coexisten en el Congreso y en numerosos líderes de opinión. Pero no son ideas compatibles entre sí, una o la otra deben imponerse para hacer sentido.

No se puede ahora, simultáneamente, aumentar los tributos mineros y, a la vez, promover las inversiones mineras, ya que estas se habían detenido antes justamente porque la rentabilidad esperada por los dueños de estas empresas -que son miles de inversionistas a nivel global- no era lo suficientemente atractiva como para justificar mayores inversiones en minería en Chile.

Por ello la cartera de inversiones a 2020 bajó desde más de US$100.000 millones en 2012, a unos US$40.000 millones para lo que resta de la década.

Lo paradojal en este debate es que el indicador crucial para el país, su crecimiento económico, será muy bajo este año, indicador demostrativo de una pobre performance económica del mundo en 2014 y, por consiguiente, de un bajo precio del cobre.

Otros indicadores que muestran la débil performance de la cotización del metal rojo son que el dólar subió un 20% su precio en un año respecto al peso, no solo porque bajó el precio del cobre sino también porque el Banco Central de EEUU. elevó la tasa de interés y el Banco Central de Chile la bajó. Al mismo tiempo se redujeron las importaciones y las ventas del comercio, el desempleo en las regiones mineras subió a más del 7% y la inversión minera que llegó a cerca de US$13.000 millones en 2013, bajaría entre 30% y 40% en 2014. Finalmente las exportaciones y el aporte fiscal de la minería serán mucho menores este año.

La pregunta verdaderamente importante debiera ser no si el precio del cobre está alto o bajo, sino cuántos son los beneficios para el país de aplicar una promoción a la inversión minera versus un aumento a los tributos mineros.

Para los que dirigen las grandes compañías mineras a nivel global la mera existencia de este debate en Chile les hace posponer las inversiones potenciales aún más de lo que ya están retardadas, pues entienden que mientras subsistan importantes sectores políticos de la coalición de gobierno que siguen pensando en elevar los tributos mineros como solución a todos los males, el riesgo de invertir en Chile no quedó saldado con la aprobación de la reforma tributaria.

En definitiva, lo que importa son las utilidades y no el precio del cobre, ya que en 2014 y 2007 el precio será prácticamente igual, pero las utilidades de Codelco serán un cuarto de lo que fueron en 2007 y lo mismo ocurrirá con las de la minería privada.

Lo que reactivará el empleo y la economía en las regiones mineras y en el país serán las inversiones mineras y otras, y no un mayor royalty minero para el Estado, cuyo efecto debiera ser nulo o marginal en el empleo y en el crecimiento.
1 Comentario

Las inversiones de Codelco

17/11/2014

2 Comentarios

 
Columna publicada en La Tercera, el 31 de octubre de 2014. Ver publicación original.

Recientemente el Presidente del directorio de Codelco dijo que de no prosperar exitosamente las inversiones estructurales de la empresa, está llegaría a su fin en 2030. Estas declaraciones reafirman que dichas inversiones son obligatorias para la supervivencia de Codelco. 

La complejidad de estos proyectos introduce una duda razonable sobre la capacidad de la empresa para enfrentarlos en forma simultánea. 

La complejidad está dada no sólo porque dichas inversiones son por lejos las de mayor tamaño que una minera enfrenta en forma simultánea a nivel global, sino porque varias de ellas están en el límite del estado del arte, es decir, asumen un alto riesgo tecnológico. Un tercer aspecto es que si bien los proyectos tienen una buena evaluación económica, no admiten grandes contratiempos en su desarrollo. Y, finalmente, las nuevas operaciones requieren competencias nuevas. 

Para dimensionar el tamaño, los proyectos estructurales de Codelco cuestan seis veces lo que costó la mina Caserones.

Uno de los riesgos tecnológicos está dado por la minería continua que es tecnología avanzada nunca probada en estas dimensiones, que se instalará en las dos mayores minas subterráneas del mundo. 

Ya conocemos los riesgos de las tecnologías de punta, los que quedaron demostrados con las fallas de los mega molinos de Collahuasi y Escondida en la última década. Más recientemente conocimos el defectuoso diseño del mayor tostador del mundo instalado para eliminar el arsénico en la Mina Ministro Hales, y las dificultades del proyecto Nuevo Nivel Mina de Teniente, con la gran presión de roca que se ha generado, y que hay que abordar. 

Estos son riesgos que Codelco y otras grandes mineras tienen que asumir fundamentadamente si desean mantenerse competitivos a nivel global. 

Hay otros riesgos, que corresponden al ámbito de la gestión, y que es preciso mencionar. El primero: ¿Es la capacidad del equipo humano experto de Codelco suficiente para abordar exitosamente estos cinco proyectos en simultáneo, constituyendo una contraparte efectiva a las empresas externas que desarrollan los proyectos? 

Un segundo aspecto a abordar es la transparencia con que se relatan las dificultades técnicas y legítimas que una empresa tiene a nivel operativo e inversional. Esto es válido para las mineras privadas también, y tiene que ver con la información que tienen derecho a conocer los accionistas.

Un ejemplo de mayor transparencia es volver a publicar los indicadores de producción y otros de las minas Radomiro Tomic, Chuquicamata, Mina Sur, y ahora Ministro Hales, en forma individual para cada mina. 

Finalmente, el país debiera conocer periódicamente el estatus de los proyectos, con sus indicadores económicos, con los motivo de los retrasos, de los aumentos de costo, no para identificar a los culpables, sino para que la corrección sea oportuna. 

Mal que mal, los chilenos somos dueños de esta empresa y nos merecemos saber cómo el gobierno está invirtiendo nuestra plata. 
2 Comentarios

Capitalización de Codelco

27/8/2014

1 Comentario

 
Columna publicada en La Tercera, el 27 de agosto de 2014. Ver publicación original.

La ley de capitalización de Codelco que será enviada al Congreso es una primicia en la historia chilena. Nunca antes el Estado-dueño había prometido capitalizar una de sus empresas en montos tan importantes por varios años. El Estado aportará a Codelco US$ 4.500 millones, cerca de 18% de la inversión de los próximos cuatro años. Ello es poco comparado con más del 50% que reinvirtieron las grandes mineras privadas en la última década.   

¿Por qué este cambio tan radical del Estado? Porque Codelco es una empresa subinvertida, porque no puede seguir financiando sus inversiones por sí sola, y porque la codicia del Estado por captar casi todas sus utilidades en el pasado retrasó este ajuste de motores hasta casi el punto de pérdida total. 

Para reinvertir, el dueño exigirá el cumplimiento de los plazos y montos prometidos de las inversiones, la reducción de costos y el aumento de la productividad. De estos, el más difícil de cumplir, y el de mayor valor económico, es el primero. Seis megaproyectos simultáneos en los próximos años, con una inversión de más de US$ 25 mil millones es un récord a nivel de la minería mundial. De una treintena de grandes minas de cobre construidas en las últimas dos décadas, dos o tres cumplieron con los montos de inversión y los plazos para entrar en producción.

La subinversión de Codelco es la principal causa de su baja productividad total. Su productividad laboral es consecuentemente menor que la de mineras privadas, y se redujo aún más durante el superciclo, pero no más de lo que bajó en éstas. La productividad baja cuando suben los márgenes de ganancia, como ocurrió en los últimos años. Recuperar la productividad perdida se puede lograr en un corto período, pero el problema viene después, cuando la única forma de elevar la productividad es innovar. 

Los costos laborales unitarios de los trabajadores propios de Codelco -área en que muchos creen que hay excesos- son similares a los de grandes mineras privadas, excepto en Chuquicamata, donde son mucho más altos, además de tener sobredotación.

La proporción entre contratistas y trabajadores propios en Codelco es igual al promedio de las mineras privadas y es donde más se puede rebajar costos. La productividad de contratistas mineros en Chile es al menos un 40% más baja que en países desarrollados. Sin embargo, la solución no es volver al modelo de enclave que había hace medio siglo -casi sin contratistas- destruyendo el Cluster Minero, incipiente exportador aún. La solución está en colocar principios objetivos claros que justifiquen la subcontratación  -no los hay en la minería chilena- y hacer una gestión eficaz de los contratistas. 

Las cosas por su nombre. La capitalización de Codelco, aunque insuficiente, tiene mucho sentido, porque permite mantener un modelo minero público-privado que ha tenido gran éxito y cuya modificación tiene alto riesgo político. Lograr las metas prometidas por Codelco será un esfuerzo titánico y requiere del apoyo generoso del país.
1 Comentario

DL 600 y resguardo de inversiones

21/4/2014

0 Comentarios

 
Columna publicada en La Tercera, el 21 de abril de 2014. Ver publicación original.

El artículo 2-d del proyecto de reforma tributaria enviada al Congreso por el gobierno de la Presidenta Bachelet incluye la derogación del DL 600, conocido como el decreto de la inversión extranjera. 
Muchos creen que este es un decreto emblemático de la dictadura militar, ya que fue dictado en 1974, pero le sirvió poco al gobierno militar, pues la gran inversión minera llegó a Chile con la democracia en 1990.  
Su derogación no es asunto simple, porque cerca del 60% de la inversión extranjera lo utiliza y porque contiene numerosos principios que fomentan y resguardan dicha inversión.

El primer principio otorga acceso amplio al mercado cambiario a los inversionistas, al mejor precio que puedan obtener. Cabe recordar que la derogada Ley 5.107 de 1932 aplicada durante décadas, le encargó al Banco Central fijar la tasa cambiaria para las empresas de la Gran Minería del Cobre.

En segundo lugar garantiza la remesa de la totalidad de las utilidades y capitales de sus operaciones en Chile que resulten después de pagar los impuestos y cumplir con otras disposiciones establecidos en la ley. Además, establece que no hay límite de tiempo para realizar las remesas. Recordemos que las leyes 4.973, 5.107 y 5.185 de 1931, 1932 y 1933, respectivamente, establecieron facultades que fueron aplicadas hasta la nacionalización del cobre y que significaron que las empresas de la Gran Minería del Cobre debieron retornar al país una fracción de las remesas de dividendos. 

Tercero, permite reinvertir las utilidades de sus operaciones en Chile, en cualquier actividad. Se estima que las empresas privadas del Consejo Minero invirtieron US$ 28,5 mil millones entre 2005 y 2012, de los cuales el 55%  provinieron de sus utilidades en Chile, de manera que una fracción altísima del FUT fue reinvertido. En el mismo período la reinversión de utilidades por parte del Estado en Codelco fue sólo de 8,9%.

Cuarto, establece la no discriminación respecto a las normas jurídicas que rigen para la inversión nacional, con la sola excepción que pueden fijarse limitaciones al crédito interno, no así a los créditos externos. Esta disposición fue utilizada en la dictación de las leyes de los impuestos específicos a la minería en 2005 y 2010, y en otras ocasiones.

Quinto, establece la invariabilidad tributaria. Esta disposición sería usada por una pequeña fracción de las empresas que se acogen a este decreto. 

El país no conoce ni ha podido estudiar las disposiciones que reemplazarían a los principios enumerados anteriormente, así como a otros contenidos en el DL 600. Por ello, parece conveniente debatir estos en profundidad posteriormente a la votación de la reforma tributaria que está en el Congreso, con el objetivo de crear un nuevo cuerpo legal que fomente y garantice la inversión extranjera. Perú, nuestro principal competidor para las inversiones mineras, tiene una ley que fomenta y protege a la inversión extranjera. Por ahora, entonces, podrían derogarse sólo las disposiciones relativas a la invariabilidad tributaria. 

La derogación del DL 600 despierta varias lecturas encontradas en el país. Una primera visión la dio la presidenta de la CUT, quien indicó que “valoran su derogación, puesto que de esa manera se avanza en recuperar el cobre”. 

Una segunda lectura es la que han tenido diversas organizaciones gremiales empresariales, las que han manifestado, en su mayoría, preocupación por el impacto negativo que podría tener sobre la inversión. 
Una tercera lectura la dio la Presidenta Bachelet hace pocos días en la Cena del Centro de Estudios del Cobre y la Minería, quien indicó que “en este contexto de democracia y libertad, no requerimos este mecanismo (de invariabilidad tributaria) para que los inversionistas miren con buenos ojos invertir en nuestro país”. Expresó, además, que el país estaba maduro para prescindir de un decreto dictado en condiciones políticas, sociales y económicas muy distintas. 

Es justamente esta diferencia tan brutal de interpretaciones sobre un mismo hecho que lleva a concluir que es necesario dictar disposiciones que promuevan y resguarden a futuro la inversión extranjera en la minería. 
Hay dos aspectos adicionales que refuerzan la conclusión anterior. El primero es que las exportaciones de cobre son aún cerca de la mitad del total de envíos del país, y el metal sigue pesando en forma decisiva en la economía chilena. Propongo la hipótesis que el país estaría en condiciones de plena madurez económica cuando no dependa fundamentalmente del cobre. 

Y segundo, que la inversión en la minería chilena pasa por una situación delicada, ya que las empresas mineras postergaron cerca del 70% de las inversiones potenciales en los últimos dos años.

Hay sólo tres grandes proyectos mineros que están en construcción en 2014: Escondida, el nuevo nivel mina de Teniente, y Antucoya de Antofagasta Minerals. Los dos primeros no suman nueva producción de cobre. 
Están postergados el gran proyecto de expansión de Andina, las fases sulfuros de Quebrada Blanca, Spence, Zaldívar, El Abra, Manto Verde y Lomas Bayas. Están también postergadas las grandes expansiones de Pelambres, Collahuasi y Escondida. Desde las actuales condiciones de mercado y de costos en Chile hay baja probabilidad que se realicen los nuevos proyectos Cerro Casale, Caracoles, Caspiche, Copaquire, Inca de Oro, Relincho, Sulfatos, y otros. Pascua Lama y el Morro están paralizados por distintos motivos y no hay estimación cierta de cuándo podrían continuarse. 

Hace cinco años estos proyectos habrían ido adelante, pero hoy no. Perú y otros países mineros tienen condiciones competitivas mejores que Chile y están ya atrayendo mayor inversión minera. 

La postergación de inversiones mineras no fue debido a la potencial derogación del DL 600, ni a las reformas tributaria y constitucional propuestas por la Presidenta Bachelet, sino por factores que redujeron los márgenes de utilidad de las minas chilenas desde hace años.

Este escenario lleva a pensar que la producción de cobre en 2020 podría ser similar a la actual, o incluso inferior, si no mejoramos la competitividad del país. Por ello la minería chilena está en una situación delicada y  es necesario no sólo atender los aspectos que minan su competitividad, como lo indicó la Presidenta Bachelet, sino que abordar en profundidad el cambio de legislación para la inversión extranjera.
0 Comentarios
<<Anterior
Siguiente>>
    Imagen

    Gustavo Lagos

    Profesor Titular.
    Departamento de Ingeniería de Minería.
    Centro de Minería.
    Pontificia Universidad Católica de Chile. 

    Archives

    Abril 2026
    Enero 2026
    Noviembre 2023
    Agosto 2023
    Marzo 2022
    Noviembre 2021
    Mayo 2018
    Diciembre 2015
    Noviembre 2015
    Octubre 2015
    Septiembre 2015
    Noviembre 2014
    Agosto 2014
    Abril 2014
    Marzo 2014
    Noviembre 2013
    Octubre 2013
    Septiembre 2013
    Agosto 2013
    Julio 2013
    Abril 2013
    Marzo 2013
    Enero 2013
    Septiembre 2012
    Agosto 2012
    Junio 2012

    Categories

    Todo

    Canal RSS

Proudly powered by Weebly